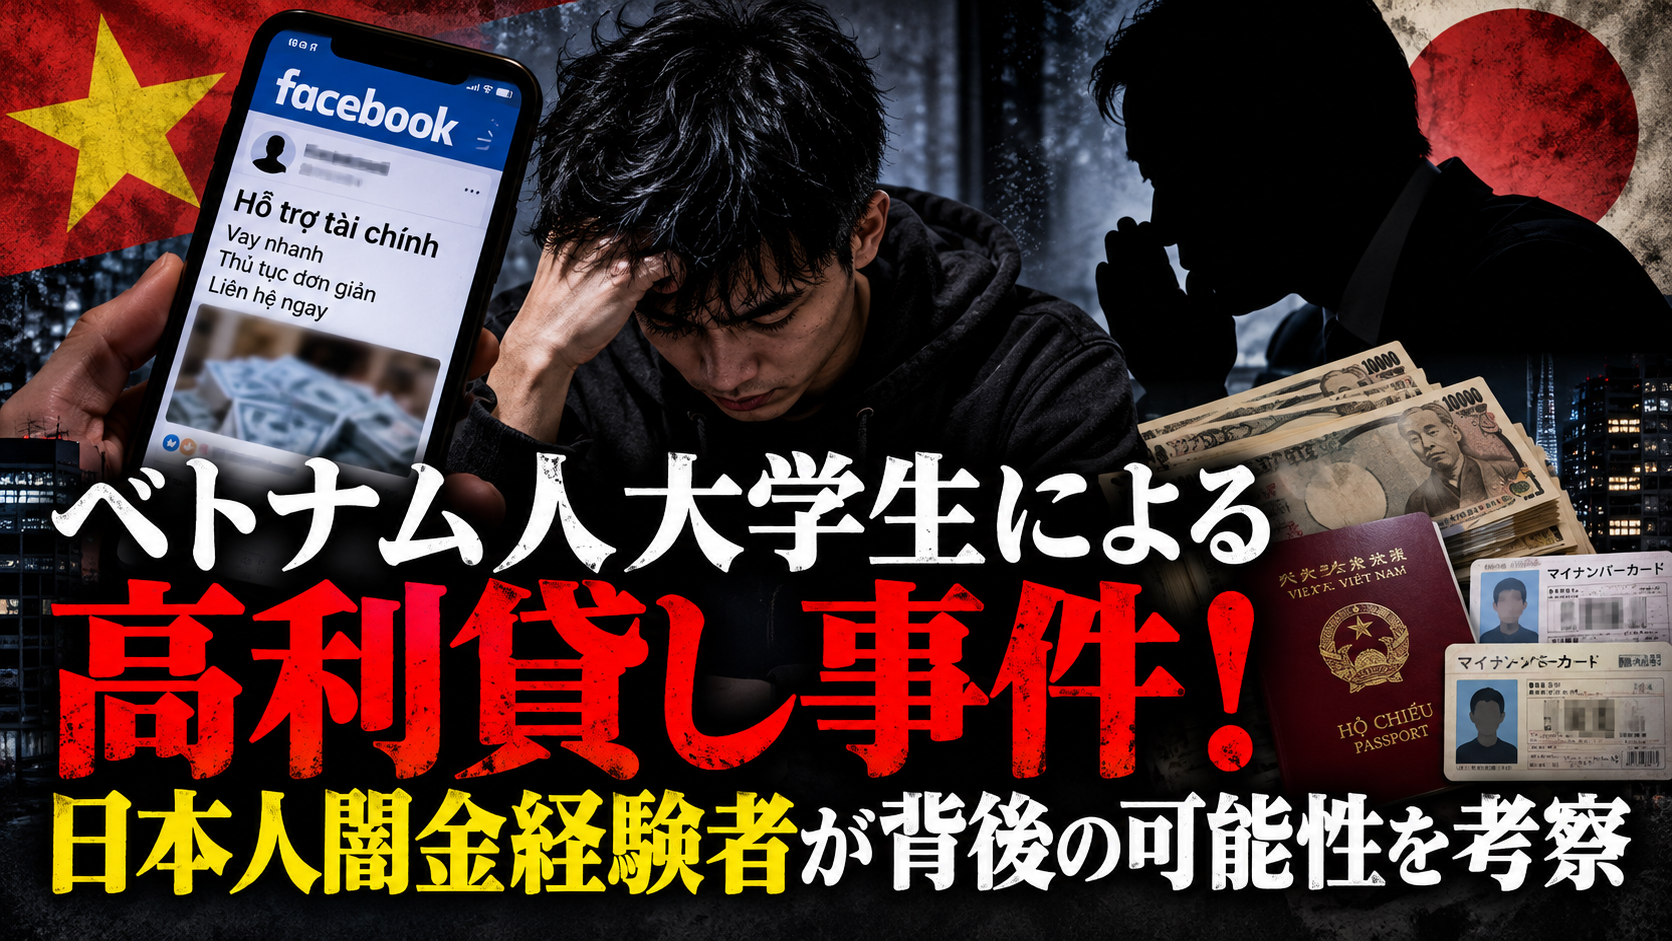
2026年9月、兵庫県警がベトナム国籍の26歳の大学生を、貸金業法違反(無登録営業)と出資法違反(高金利)の疑いで再逮捕したというニュースが報じられた。
神戸新聞によると、男は2025年7月から2026年6月にかけて、神戸市内に住むベトナム人4人に対し、無登録で現金計125万円を貸し付け、法定金利を超える利息を受け取る契約をした疑いが持たれている。男は容疑を否認しているという。
ここまでなら「外国人による無登録の高利貸し事件」として終わる話かもしれない。
しかし今回の事件を詳しく見ていくと、筆者にはいくつもの疑問が残った。
なぜ26歳の大学生が人に貸せるだけの資金を持っていたのか。
なぜベトナム人がベトナム人だけを相手にしていたのか。
どこで闇金の営業方法を覚えたのか。
そして、この大学生の背後には闇金の仕組みを知る人物がいたのではないか。
今回は、この事件について闇金の実態という視点から考察していきたい。
Facebookにベトナム語で「金融支援」と投稿して集客
今回まず注目したいのが集客方法だ。
兵庫県警によると、男は自分のFacebookにベトナム語で「金融支援」と投稿し、客を募っていたとみられている。
これは一般的な知人同士の金の貸し借りとは明らかに違う。
SNS上で不特定の人物に向けて貸付を募集していたとすれば、最初から継続的に金を貸して利益を得ることを意識していた可能性が考えられる。
そして興味深いのは、日本人を相手にするのではなく、ベトナム語を使ってベトナム人を対象にしていた点だ。
日本人を相手にすれば当然、日本語でのやり取りが必要になる。
貸付条件の説明、本人確認、返済日の連絡、返済が遅れた場合の交渉など、すべて日本語で行わなければならない。
一方、同じベトナム人であれば言葉の壁はほとんどなくなる。
さらに、「同じベトナム人だから」という心理的な安心感から、借り手側の警戒心が下がる可能性もある。
つまり、同国人を対象にしたこと自体が、効率的に客を集めるための一つの方法だった可能性がある。
なぜ26歳の大学生が125万円も貸せたのか
筆者がこの事件を最初に見たとき、一番違和感を覚えたのが資金面だった。
報道されている貸付総額は125万円。
もちろん、これは「男が最初から125万円を持っていた」という意味ではない。
約1年間の累計貸付額なので、例えば30万円を貸し、元金を回収し、その金を別の人へ再び貸すということを繰り返せば、元手が125万円なくても累計貸付額は125万円に達する。
それでも疑問は残る。
男は26歳の大学生だ。
生活費や学費も必要になるはずで、その中から高利貸しに回す余剰資金をどのように作ったのだろうか。
日本で生活するベトナム人の中には、働いて得た収入の一部を母国の家族へ仕送りしている人も多い。
筆者自身、ベトナム人との交流の中で、家族への仕送りを目的として日本で働いているという話を聞くことは珍しくない。
そうした実態を知っているからこそ、大学生という立場の人物が「人へ貸して利益を得る側」に回っていたことには強い違和感を覚える。
もちろん、裕福な家庭だった可能性もあれば、本人に貯蓄があった可能性もある。
しかし現時点の報道では、闇金の元手となった資金がどこから出てきたのかは明らかになっていない。
125万円より「元手がいくらだったのか」が重要
今回注目すべきなのは、125万円という数字そのものではない。
実際の元手はいくらだったのか。
そして、どのくらいの周期で金を回していたのかという点だ。
例えば10万円を短期間で貸し、元金と高額な利息を回収し、その資金をすぐ別の客へ貸していたのであれば、少ない元手でも年間125万円程度の貸付は可能になる。
逆に、返済期間が1カ月や数カ月単位で、複数人へ同時に数十万円ずつ貸していたのであれば、それなりの資金を用意していたことになる。
この違いを判断するために必要なのが「実際の貸付条件」だ。
貸付条件が報じられていないのが非常に気になる
神戸新聞の記事では、法定金利を超える利息を受け取る契約をした疑いがあることまでは報じられている。
しかし、具体的にどのような条件だったのかは書かれていない。
ここは非常に重要だ。
例えば日本の闇金では、
「7日後に返済」
「10日後に返済」
「利息を先に引いて振り込む」
「元金を返せない場合は利息だけ払って更新する」
といった短期貸付が行われることがある。
もし今回のベトナム人大学生も、こうした日本の闇金に近い条件で営業していたのであれば、筆者の見方は大きく変わってくる。
なぜなら、大学生が突然思いつきだけで、こうした闇金特有の貸付システムを作るとは考えにくいからだ。
貸付条件が日本型なら「誰に教わったのか」が問題になる
ここからはあくまで筆者個人の考察になる。
もし今回の貸付条件が、日本で一般的に見られる闇金の仕組みと酷似していたのであれば、男はどこかで日本の闇金ノウハウを知った可能性があるのではないか。
そして筆者が一つの可能性として考えているのが、日本人、あるいは日本国内で闇金の仕組みを知る人物から入れ知恵されたという線だ。
もちろん、現時点で日本人の共犯者や指南役がいたという事実は報道されていない。
ここは明確にしておきたい。
しかし、
SNSで客を募集する。
高金利で貸す。
返済を管理する。
さらに銀行口座の売買まで募集する。
こうしたことを大学生一人が何の知識もなくゼロから始めたのだろうか、という疑問は残る。
熟練した闇金業者のやり方にしては少しずさんにも見える
一方で、今回の手口を見る限り、長年闇金をやってきたプロの業者が直接運営していたようにも見えない。
男はFacebook上で集客していたとされ、自宅からは借り手とみられるベトナム人4人のパスポートやマイナンバーカードが見つかっている。
もし匿名性を徹底する経験豊富な闇金業者なら、捜査された際に自宅から利用者の身分証が大量に出てくるような管理方法を取るだろうか。
Facebookアカウントについても、本人とどの程度結び付く状態だったのかは報道されていない。
携帯電話も本人名義だったのか、他人名義だったのか分からない。
銀行振込を使っていたのか、現金手渡しだったのかも分かっていない。
こうした点を見ると、筆者は「本職の闇金業者が直接運営した」というより、
闇金について多少知識のある人物が方法を教え、それを大学生本人が実行していた
という可能性も考えてしまう。
つまり、闇金経験者そのものではなくても、
「こういう条件で貸せば儲かる」
「Facebookで客を探せる」
「返済できない客からは別の方法で金を作らせればいい」
といった程度の入れ知恵をした人物がいたのではないか、という見方だ。
さらに不可解なのが銀行口座売買
今回の事件で、もう一つ無視できないのが銀行口座だ。
この大学生は、闇金事件とは別にFacebookで口座売買を呼びかける投稿をしたとして、2026年7月に逮捕されていた。
そして警察が自宅を捜索したところ、今回の借り手とされるベトナム人4人のパスポートやマイナンバーカードが見つかり、闇金事件との関連が浮上した。
さらに4人のうち26歳の会社員については、他人へ譲渡する目的で銀行口座を開設したとして詐欺容疑で逮捕されている。
その会社員は大学生に対し、
「口座を売った金を返済に充てたい」
という趣旨のメッセージを送っていたという。
ここは非常に重要な部分だ。
闇金の返済と口座売買がつながっていたのか
このメッセージだけで「大学生が借り手に口座を売らせていた」とまでは断定できない。
しかし、闇金の借り手が返済資金を作るために銀行口座の売却を考えていたことは報道から確認できる。
つまり今回の事件には、
金を借りる
↓
返済に困る
↓
銀行口座を売って金を作ろうとする
という流れが存在していた可能性がある。
もし闇金業者側が口座の買い取りにも関わっていたのであれば、単純な高利貸し以上に深刻な構造になる。
闇金の返済ができない利用者から銀行口座を集め、その口座がさらに別の犯罪に利用される。
そうなれば借り手は「闇金利用者」から、知らないうちに犯罪へ加担する側へ回ってしまう危険性も出てくる。
では貸付に使っていた銀行口座は誰名義だったのか
ここで新たな疑問が出てくる。
もし貸付が銀行振込だったのであれば、どの口座から金を振り込んでいたのか。
本人名義の口座なのか。
別のベトナム人名義なのか。
買い取った他人名義口座なのか。
そして返済先として指定していた口座は誰のものだったのか。
元記事では、貸付が現金手渡しだったのか銀行振込だったのかも明らかにされていない。
しかし、本人に口座売買を呼びかけた疑いまである以上、闇金営業と銀行口座の確保がどこまで結び付いていたのかは非常に気になる。
ベトナム人がベトナム人を狙った理由
もう一つ考えたいのが、なぜ借り手が全員ベトナム人だったのかという点だ。
単純に考えれば、言葉の問題が大きいだろう。
同じ母国語でやり取りできる方が圧倒的に楽だ。
しかし、それだけではない可能性もある。
同じコミュニティー内であれば、
どこで働いているのか。
誰と付き合いがあるのか。
どのような生活をしているのか。
家族や知人は誰なのか。
といった情報を把握しやすい。
闇金にとって、貸付相手の生活情報を知ることは返済管理にも影響する。
また、日本人から突然Facebookで「金融支援」と言われれば、闇金や詐欺を警戒する人も多い。
一方で、同じベトナム人から母国語で声を掛けられれば、心理的な警戒が弱くなる可能性もある。
そう考えると、最初から日本在住のベトナム人をターゲットにしていたとしても不思議ではない。
日本人闇金経験者が背後にいた可能性
今回の記事で筆者が最も伝えたいのがここだ。
現段階で日本人の指南役がいたという証拠はない。
しかし、今後判明する貸付条件が日本の闇金と非常によく似ていた場合、筆者は「日本国内で闇金を知る人物から何らかの入れ知恵があった可能性」を疑いたい。
特に注目したいのは、
資金をどう用意したのか。
どんな金利を設定していたのか。
返済周期は何日だったのか。
利息だけを支払う更新制度があったのか。
身分証をどのように扱っていたのか。
貸付や返済にどの銀行口座を使用していたのか。
携帯電話やFacebookは誰名義だったのか。
このあたりだ。
これらが日本の闇金のやり方と一致するのであれば、大学生本人が一から考えたという説明より、すでに存在するノウハウを誰かから得たと考える余地が大きくなる。
そして筆者が考えているのは、「現役の大規模な闇金組織が背後にいる」という話だけではない。
過去に闇金をやったことがある人物。
闇金利用者だった人物。
闇金業者と付き合いがあった人物。
あるいは闇金の仕組みだけを知っている人物。
そうした人物が、
「ベトナム人相手なら客を集められる」
「こういう条件で貸せば利益になる」
と大学生に持ち掛けた可能性も考えられる。
そして実際のFacebook集客や借り手とのやり取りを、ベトナム語を話せる大学生が担当する。
もしそうであれば、日本人側には言葉の壁があり、ベトナム人大学生には闇金のノウハウがないという双方の弱点を補完できる。
あくまで現時点では仮説だが、今後捜査が進む中で共犯者や資金提供者、指南役が出てくるのかは非常に注目したい。
「外国人の闇金事件」だけで終わらせてはいけない
今回の事件を「ベトナム人がベトナム人に金を貸して逮捕された」というだけで見ると、本質を見落とす可能性がある。
筆者が気になるのは国籍ではない。
26歳の大学生が、
どこから資金を用意し、
どこで闇金のやり方を覚え、
なぜ銀行口座売買まで募集し、
どのような仕組みで貸付を回していたのか。
この一連の流れだ。
本人がすべて独力で作った仕組みなのか。
ベトナム人同士のネットワークからノウハウを得たのか。
それとも日本人を含む第三者から入れ知恵されていたのか。
現時点では分からない。
だからこそ今後、具体的な貸付条件や使用していた口座、携帯電話、SNSアカウント、資金源などが明らかになれば、この事件の見え方は大きく変わるはずだ。
まとめ
今回の事件では、ベトナム国籍の26歳の大学生が、神戸市内のベトナム人4人に計125万円を無登録で貸し付け、法定金利を超える利息を受け取る契約をした疑いで再逮捕された。
さらに男はFacebookでベトナム語の「金融支援」を掲げて客を募集し、別件では銀行口座の売買を呼びかけたとして逮捕されている。借り手の一人からは「口座を売った金を返済に充てたい」というメッセージも確認されている。
筆者が今回最も注目しているのは、
本当にこの大学生が一人で闇金の仕組みを作ったのか
という点だ。
125万円の資金源。
SNSでの集客。
高金利貸付。
銀行口座売買。
そして今後明らかになるであろう具体的な貸付条件。
もしそれらが日本の闇金の仕組みと酷似しているのであれば、闇金を知る日本人や日本国内の人物から何らかの入れ知恵があった可能性についても考える必要があるだろう。
もちろん、現時点ではその存在を示す証拠は報道されていない。
しかし今回の事件は、単なる一人の外国人大学生による高利貸し事件ではなく、在日外国人コミュニティーを対象とした新しい闇金の形や、闇金と銀行口座売買が結び付く構造を考えるうえでも注目すべき事件だと筆者は考えている。